La plupart des études sur le retour sur investissement de l'intelligence artificielle mesurent des outils. Celle-ci mesure une organisation, et c'est ce qui la rend intéressante pour un comité de direction.
Deux chiffres, un seul enseignement
KPMG a interrogé 2 145 dirigeants dans 20 pays, au printemps 2026. Deux résultats se détachent, et ils racontent la même chose.
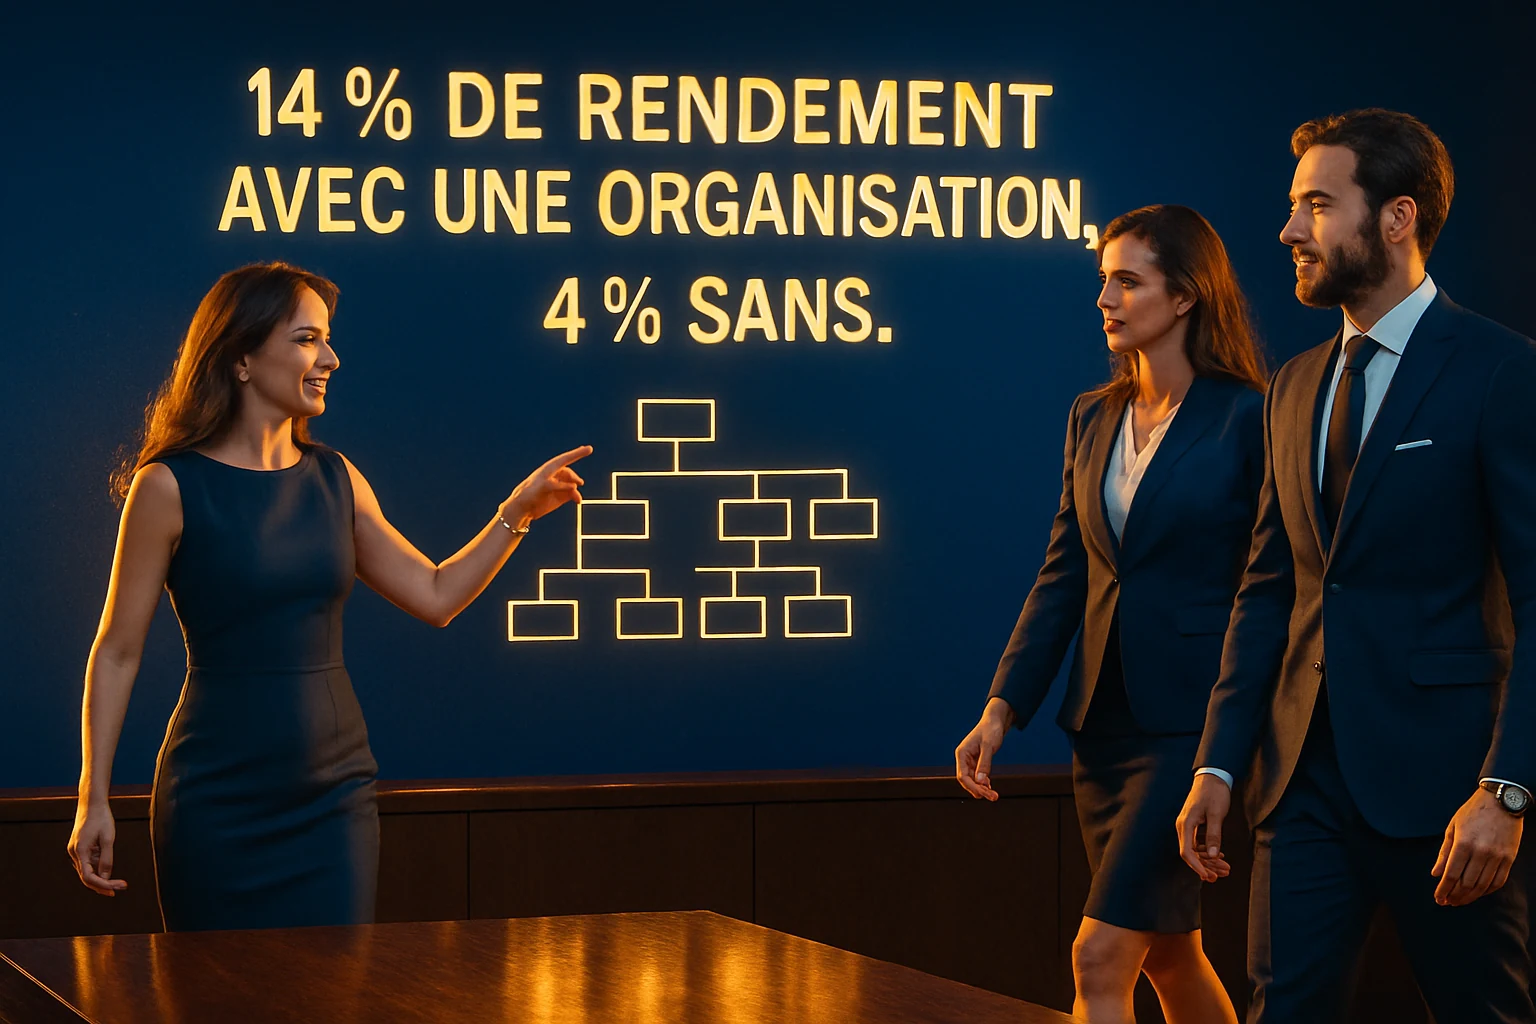
Le premier : les organisations dans lesquelles le dirigeant est personnellement comptable des décisions fondées sur les productions de l'IA déclarent un retour sur investissement établi de 14 %. Celles qui n'ont pas cette responsabilité clairement portée en haut déclarent 4 %. Un rapport de un à trois et demi.
Le second : les organisations qui ont une visibilité complète sur leurs coûts d'exploitation de l'IA, tableaux de bord et contrôles d'engagement compris, sont cinq fois plus nombreuses à déclarer un retour établi, 15 % contre 3 %.
Aucun de ces deux facteurs n'est technologique. Ni la puissance du modèle, ni le nombre de cas d'usage, ni la qualité de l'éditeur. Les deux facteurs qui séparent ceux qui gagnent de l'argent de ceux qui en perdent sont un nom en face d'une responsabilité, et une facture qu'on regarde.
Pourquoi la responsabilité produit du rendement
Le mécanisme n'a rien de mystérieux, et il est même assez humiliant pour la fonction technique.
Quand personne n'est comptable, les projets d'IA s'arrêtent au stade de la démonstration. Ils marchent, ils impressionnent, ils ne changent aucun processus, et personne ne les arrête puisque personne ne répond de leur rendement. Ils s'accumulent. Les études appellent cela un portefeuille de cas d'usage ; en comptabilité, cela s'appelle une charge.
Quand quelqu'un est comptable, et surtout quand ce quelqu'un siège au plus haut niveau, trois choses arrivent. Les projets qui ne produisent rien sont arrêtés, parce que leur coût figure dans un compte que cette personne défend. Les processus sont réellement modifiés, parce que seul un arbitrage de ce niveau peut l'imposer aux directions métier. Et les échecs remontent vite, parce qu'ils ne menacent plus la carrière de celui qui les signale.
Ce n'est pas de la gouvernance au sens décoratif. C'est un circuit de décision qui produit des arrêts, et un dispositif qui ne sait pas arrêter ne sait pas rendre.
Le second chiffre est le plus révélateur
La visibilité sur les coûts mérite qu'on s'y arrête, parce qu'elle révèle un défaut structurel des dépenses d'IA : elles sont fractionnées, mensualisées et souscrites au niveau des équipes. Quelques dizaines d'euros par utilisateur, quelques centaines pour un accès technique, une facture de calcul qui varie avec l'usage. Rien de tout cela ne franchit le seuil qui déclencherait un examen en comité.
Le résultat est qu'une organisation peut dépenser des sommes considérables en intelligence artificielle sans qu'aucun document ne présente jamais le total. Il ne s'agit pas de dissimulation, il s'agit d'architecture comptable : personne n'a créé la ligne.
Créer cette ligne est le geste de gestion le moins spectaculaire et le plus rentable de tout le dossier. Il ne demande ni éditeur, ni projet, ni comité de plus.
Ce qu'un comité de direction peut trancher en une séance
Trois décisions suffisent à basculer du second groupe vers le premier, et aucune n'est technique.
Inscrire un nom, au niveau du comité exécutif, en face de la responsabilité des décisions prises ou assistées par l'IA. Pas un pilote de projet, pas une direction technique : la personne qui répondra si une décision est contestée.
Ouvrir une ligne budgétaire unique qui consolide toutes les dépenses d'IA de l'entreprise, abonnements individuels compris, et la faire présenter à chaque revue.
Fixer d'avance la règle d'arrêt : à quelle échéance, sur quel critère, un cas d'usage qui ne produit rien est arrêté. Une organisation qui ne sait pas dire non à ses propres expérimentations financera indéfiniment des démonstrations.
Ces trois décisions tiennent en une page. C'est le rapport de un à trois et demi qui, lui, tient sur plusieurs exercices.